Qualcomm espera más de US$ 650 millones en data center
Qualcomm prevé más de US$ 650 millones en data center este trimestre, nombrando a Amazon como cliente de silicio personalizado. La división de chips ya absorbe el costo de la transición.
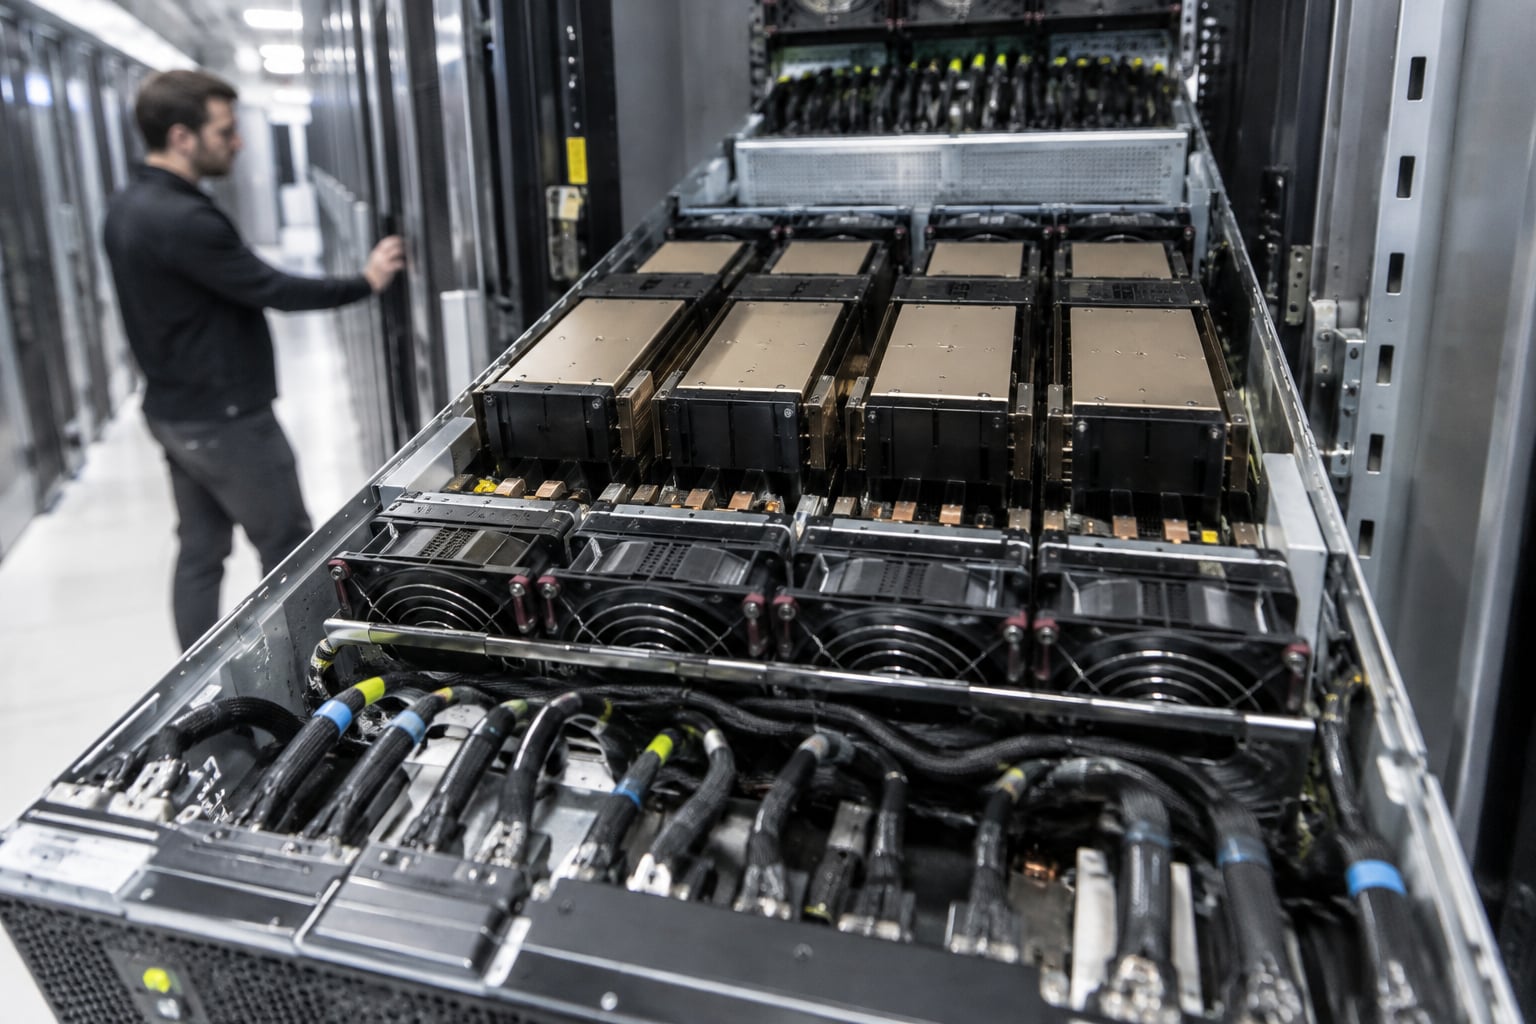
Qualcomm espera generar más de US$ 650 millones con data center en el trimestre de octubre a diciembre, el primero en que este negocio se reporta dentro de la división de chips QCT. La proyección se dio a conocer junto con los resultados del cuarto trimestre del año fiscal 2026, anunciados el 4 de noviembre, y con un nombre que la empresa había estado omitiendo: según los resúmenes de la teleconferencia, Cristiano Amon identificó a Amazon como uno de los dos clientes hiperescaladores de silicio personalizado.
La compañía reiteró su meta de US$ 5 mil millones en ingresos de data center para el año fiscal 2027 y espera crecimiento cada trimestre, hasta culminar el año con una tasa anualizada de US$ 7 mil millones. Los aceleradores personalizados comenzaron a ser enviados en octubre, y las soluciones de conectividad con AWS deberían aumentar su volumen aún en noviembre, según Amon.
El trimestre y las expectativas
En el año fiscal 2026, los ingresos GAAP alcanzaron US$ 43,1 mil millones, con utilidad por acción GAAP de US$ 12,70, de acuerdo con el comunicado de la empresa. Para el primer trimestre fiscal de 2027, Qualcomm proyecta ingresos entre US$ 10,4 mil millones y US$ 11,2 mil millones y utilidad ajustada por acción de US$ 2,15 a US$ 2,35. El punto medio de ingresos, US$ 10,8 mil millones, está por encima del consenso de LSEG de US$ 10,48 mil millones; el de utilidad, US$ 2,25, está por debajo de los US$ 2,27 esperados.
La diferencia entre las dos líneas es el costo de la transición. Qualcomm guiò una margen operacional de la QCT entre 20% y 22%, con 3 puntos porcentuales consumidos por inversiones en data center antes de que los ingresos maduren. La empresa también mencionó un aumento en el costo de wafers, pruebas, encapsulado avanzado y memoria, sin alivio esperado antes del segundo semestre del año fiscal 2027. La dirección afirmó que los contratos de silicio personalizado deberían elevar la margen operacional de la QCT, pero diluir la margen bruta, que es el perfil típico de quien diseña chips a medida para un cliente con poder de negociación.
Por qué importa el nombre de Amazon
Hasta el trimestre anterior, Qualcomm hablaba de un "hiperescalador líder" sin identificarlo. Con Amazon nombrada, el mercado tiene con qué comparar la apuesta con lo que ya existe: AWS diseña internamente los procesadores Graviton y los aceleradores Trainium y compra GPUs de Nvidia. La entrada de Qualcomm se produce en la capa de aceleradores personalizados y de conectividad, donde Broadcom y Marvell dominan los contratos de ASIC para hiperescaladores.
Según los resúmenes de la teleconferencia, hay un tercer cliente en discusiones avanzadas para silicio personalizado, orientado a rampas de 2028 y 2029. La empresa no lo nombró.
El móvil aún cubre los costos
El negocio de smartphones sigue bajo presión. Los ingresos por licencias (QTL) cayeron un 7%, hasta US$ 1,3 mil millones, y la escasez de memoria afectó las ventas de dispositivos Android, según la cobertura de resultados. Para el trimestre actual, la QTL fue proyectada entre US$ 1,3 mil millones y US$ 1,5 mil millones y la QCT, entre US$ 9,0 mil millones y US$ 9,6 mil millones. El data center, aun por encima de US$ 650 millones, representa alrededor del 7% de los ingresos de chips proyectados para el período.
La lectura cambia según el mercado. En EE.UU., Qualcomm deja de ser solo un proveedor de módems para Apple, un cliente que ha estado internalizando el componente, y pasa a competir por el presupuesto de capex en la nube. En China, donde fabricantes de Android como Xiaomi, Oppo y Vivo concentran buena parte de las compras de Snapdragon, la escasez de memoria encarece el dispositivo final y reduce el volumen. En Corea del Sur, Samsung y SK Hynix capturan del otro lado la margen que la memoria cara quita a quienes ensamblan el celular. Para el comprador corporativo de nube, en cualquier país, la entrada de otro proveedor de silicio personalizado en AWS amplia la competencia en la capa que define el costo por inferencia.
La comparación más útil no es con Nvidia. Es con Broadcom, que tardó años en transformar contratos de ASIC con Google y Meta en una línea de ingresos predecible. Qualcomm promete recorrer un camino similar en 12 meses, pasando de US$ 650 millones a una tasa anual de US$ 7 mil millones. El guidance de margen muestra que la empresa ya está pagando por esta rampa antes de recibirla, y los próximos dos trimestres dirán si Amazon es el primero de varios clientes o el único importante.
Fuentes
- cnbc.comhttps://www.cnbc.com/2026/11/04/qualcomm-qcom-earnings-report-q4-2026.html
- s204.q4cdn.comhttps://s204.q4cdn.com/645488518/files/content_files/FY2026-4th-Quarter-Earnings-Release.pdf
- convergedigest.comhttps://convergedigest.com/qualcomm-fq4-fy26-data-center-650m-fiscal-2027/
- finance.yahoo.comhttps://finance.yahoo.com/markets/stocks/articles/qualcomm-q4-earnings-call-highlights-041422433.html
- benzinga.comhttps://www.benzinga.com/markets/earnings/26/11/62892347/qualcomm-q4-highlights-double-beat-company-looks-ahead-to-ramp-of-our-data-center-business