Qualcomm: Über 650 Millionen USD im Rechenzentrum
Qualcomm prognostiziert im vierten Quartal über 650 Millionen USD im Rechenzentrum und benennt Amazon als Kunden maßgeschneiderter Siliziumlösungen. Die Chipdivision hat bereits die Kosten des Wandels absorbiert.
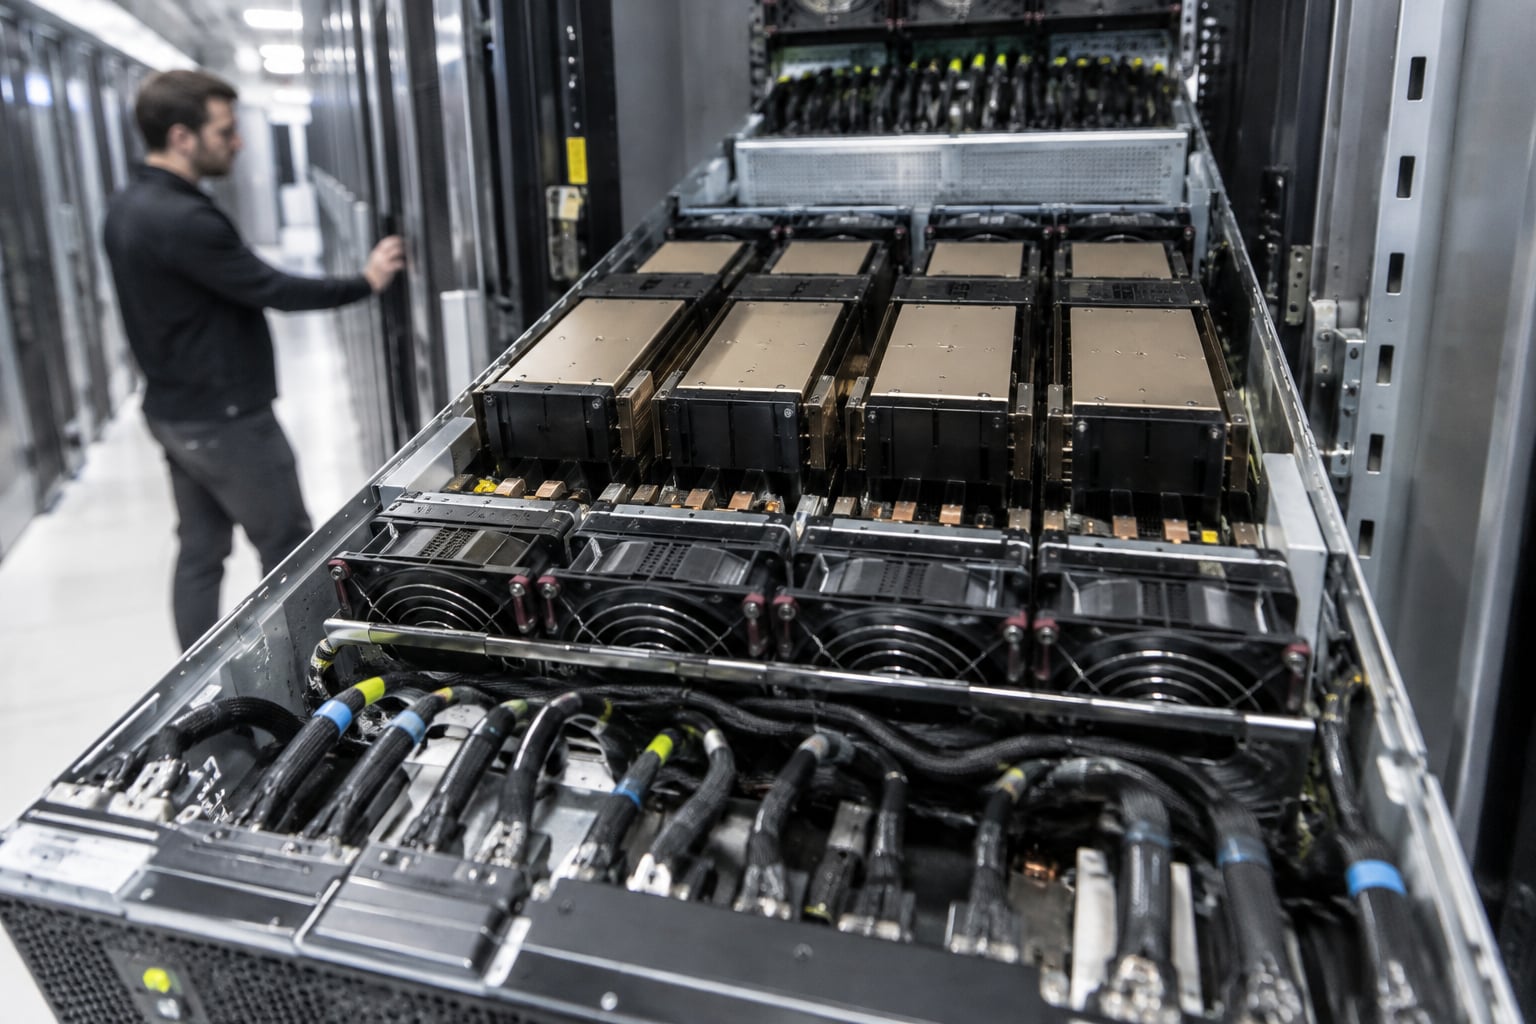
Qualcomm erwartet, im vierten Quartal des Geschäftsjahres 2026 über 650 Millionen USD mit Rechenzentren zu erwirtschaften. Dies ist das erste Quartal, in dem das Geschäft innerhalb der Chipdivision QCT ausgewiesen wird. Die Prognose wurde am 4. November zusammen mit den Ergebnissen des vierten Quartals veröffentlicht und nennt einen zuvor nicht genannten Kunden: Cristiano Amon identifizierte Amazon als einen der beiden hyperskalierenden Kunden für maßgeschneidertes Silizium.
Das Unternehmen bestätigte die Zielsetzung von 5 Milliarden USD Umsatz im Rechenzentrumsbereich für das Geschäftsjahr 2027 und erwartet ein Wachstum in jedem Quartal, mit dem Ziel, das Jahr mit einem annualisierten Umsatz von 7 Milliarden USD zu beenden. Die maßgeschneiderten Beschleuniger wurden im Oktober ausgeliefert, und die Konnektivitätslösungen mit AWS sollen voraussichtlich noch im November an Volumen zulegen, so Amon.
Das Quartal und die Prognose
Im Geschäftsjahr 2026 belief sich der GAAP-Umsatz auf 43,1 Milliarden USD, mit einem GAAP-Gewinn pro Aktie von 12,70 USD, laut Unternehmensmitteilung. Für das erste Quartal des Geschäftsjahres 2027 prognostiziert Qualcomm einen Umsatz zwischen 10,4 Milliarden und 11,2 Milliarden USD sowie einen bereinigten Gewinn pro Aktie von 2,15 bis 2,35 USD. Der Mittelwert des Umsatzes von 10,8 Milliarden USD übersteigt den Konsens von LSEG von 10,48 Milliarden USD; der Gewinn von 2,25 USD liegt unter den erwarteten 2,27 USD.
Der Unterschied zwischen den beiden Zahlen ist die Kosten des Wandels. Qualcomm gab eine Betriebsspanne für die QCT zwischen 20 % und 22 % an, wobei 3 Prozentpunkte durch Investitionen in Rechenzentren vor dem Erreichen des Umsatzes verbraucht werden. Das Unternehmen verwies auch auf steigende Kosten für Wafer, Tests, fortschrittliche Verpackung und Speicher, ohne vor der zweiten Hälfte des Geschäftsjahres 2027 eine Entlastung zu erwarten. Das Management erklärte, dass die Verträge über maßgeschneidertes Silizium die Betriebsspanne der QCT erhöhen, aber die Bruttomarge verwässern sollen - ein typisches Profil für Unternehmen, die Chips auf Anfrage für Kunden mit Verhandlungsmacht entwerfen.
Warum der Name Amazon wichtig ist
Bis zum vorherigen Quartal sprach Qualcomm von einem "führenden Hyperskalierer", ohne den Namen zu nennen. Mit Amazon als benannten Kunden hat der Markt die Möglichkeit, die Wette mit bestehenden Lösungen zu vergleichen: AWS entwirft intern die Graviton-Prozessoren und die Trainium-Beschleuniger und kauft GPUs von Nvidia. Qualcomms Markteintritt erfolgt in der Schicht der maßgeschneiderten Beschleuniger und der Konnektivität, in der Broadcom und Marvell die ASIC-Verträge für Hyperskalierer dominieren.
Laut den Zusammenfassungen der Telefonkonferenz gibt es einen dritten Kunden, der sich in fortgeschrittenen Verhandlungen für maßgeschneidertes Silizium befindet, zielt auf den Anstieg in den Jahren 2028 und 2029. Das Unternehmen nannte diesen Namen nicht.
Mobiltelefongeschäft bleibt unter Druck
Das Smartphone-Geschäft steht weiterhin unter Druck. Die Lizenzgebühren (QTL) sanken um 7 % auf 1,3 Milliarden USD, und der Mangel an Speicher belastete die Verkaufszahlen von Android-Geräten, so die Berichterstattung über die Ergebnisse. Für das laufende Quartal wurde die QTL zwischen 1,3 Milliarden und 1,5 Milliarden USD und die QCT zwischen 9,0 Milliarden und 9,6 Milliarden USD prognostiziert. Das Rechenzentrum, auch bei über 650 Millionen USD, macht etwa 7 % des während des Zeitraums prognostizierten Chipumsatzes aus.
Die Sichtweise ändert sich je nach Markt. In den USA ist Qualcomm nicht mehr nur Anbieter von Modems für Apple, einen Kunden, der das Bauteil intern zu integrieren versucht, sondern konkurriert um das CAPEX-Budget für Cloud. In China, wo Android-Hersteller wie Xiaomi, Oppo und Vivo einen Großteil der Snapdragon-Käufe konzentrieren, verteuert der Speicher den Endpreis und reduziert das Volumen. In Südkorea fangen Samsung und SK Hynix auf der anderen Seite die Marge ab, die der teure Speicher den Herstellern entzieht. Für den Unternehmenskunden in der Cloud, in jedem Land, erweitert die Einführung eines weiteren Anbieters für maßgeschneidertes Silizium in der AWS den Wettbewerb in der Schicht, die die Kosten pro Inferenz bestimmt.
Der nützlichste Vergleich ist nicht mit Nvidia. Es ist mit Broadcom, das Jahre gebraucht hat, um Verträge mit Google und Meta in eine vorhersehbare Umsatzlinie umzuwandeln. Qualcomm verspricht, innerhalb von 12 Monaten einen ähnlichen Weg zu gehen, von 650 Millionen USD zu einer annualisierten Rate von 7 Milliarden USD. Die Margenprognose zeigt, dass das Unternehmen bereits für dieses Wachstum zahlt, bevor es es realisiert, und die nächsten beiden Quartale werden zeigen, ob Amazon der erste von mehreren Kunden oder der einzige bedeutende Kunde ist.
Quellen
- cnbc.comhttps://www.cnbc.com/2026/11/04/qualcomm-qcom-earnings-report-q4-2026.html
- s204.q4cdn.comhttps://s204.q4cdn.com/645488518/files/content_files/FY2026-4th-Quarter-Earnings-Release.pdf
- convergedigest.comhttps://convergedigest.com/qualcomm-fq4-fy26-data-center-650m-fiscal-2027/
- finance.yahoo.comhttps://finance.yahoo.com/markets/stocks/articles/qualcomm-q4-earnings-call-highlights-041422433.html
- benzinga.comhttps://www.benzinga.com/markets/earnings/26/11/62892347/qualcomm-q4-highlights-double-beat-company-looks-ahead-to-ramp-of-our-data-center-business