Qualcomm vê mais de US$ 650 mi em data center e nomeia a Amazon
A Qualcomm prevê mais de US$ 650 milhões em data center no trimestre e identificou a Amazon como cliente de silício customizado. A margem da divisão de chips já absorve o custo da virada.
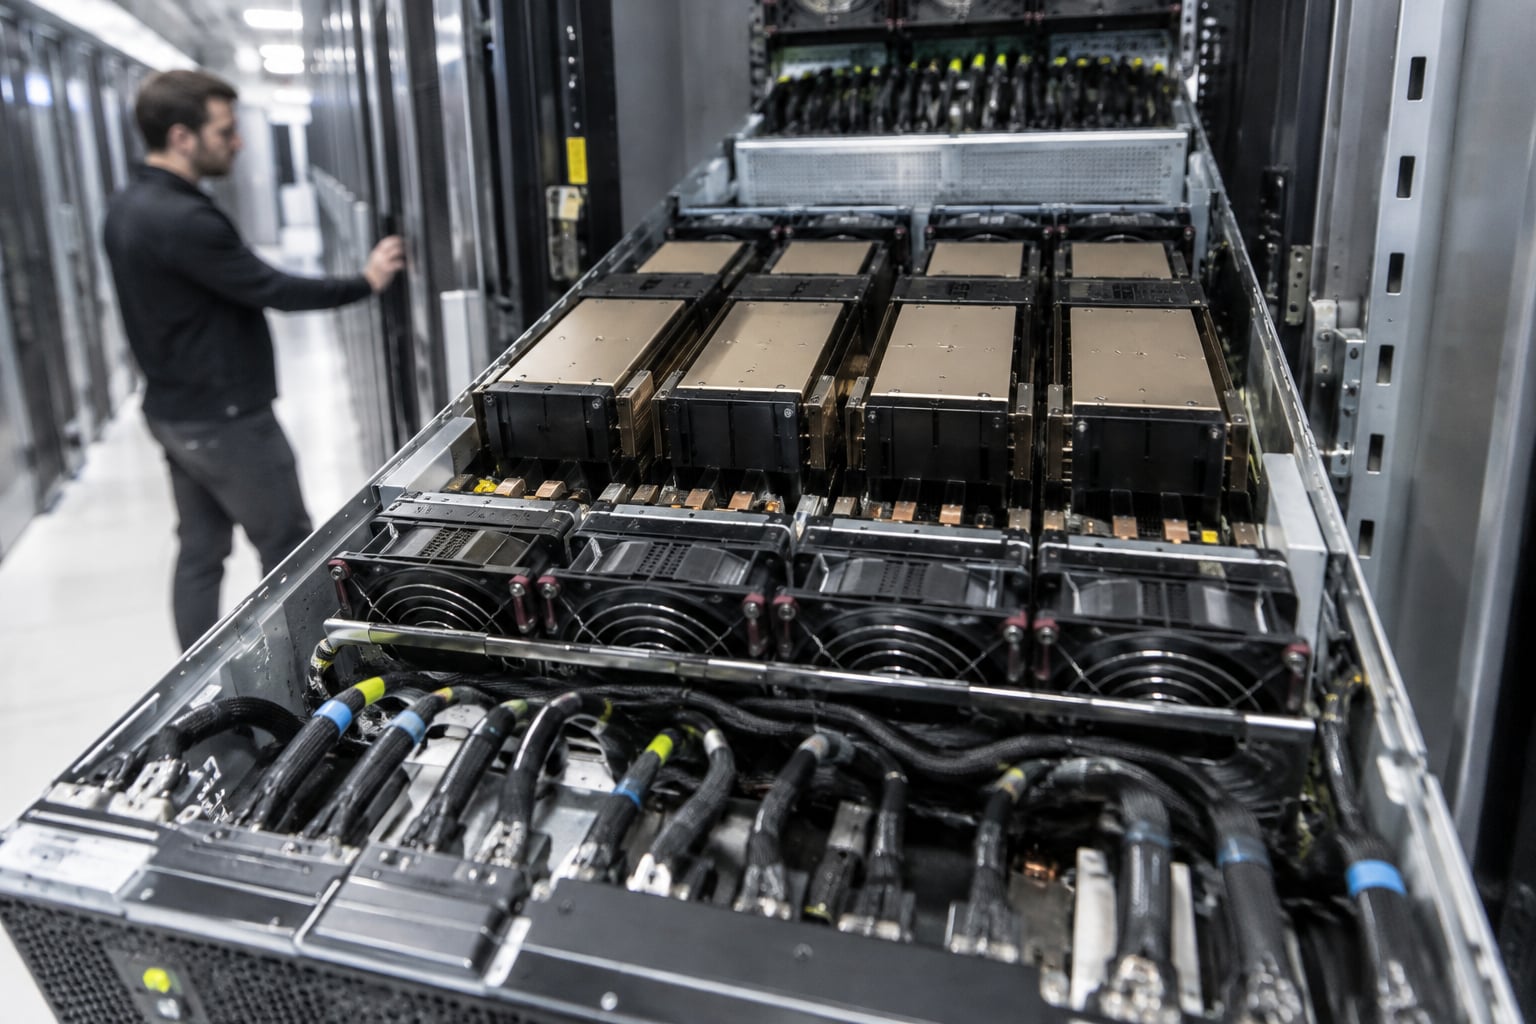
A Qualcomm espera faturar mais de US$ 650 milhões com data center no trimestre de outubro a dezembro, o primeiro em que o negócio aparece reportado dentro da divisão de chips QCT. A projeção veio com os resultados do quarto trimestre do ano fiscal de 2026, divulgados em 4 de novembro, e com um nome que a empresa vinha omitindo: segundo os resumos da teleconferência, Cristiano Amon identificou a Amazon como um dos dois clientes hiperescaladores de silício customizado.
A companhia reiterou a meta de US$ 5 bilhões em receita de data center no ano fiscal de 2027 e disse esperar crescimento a cada trimestre, até sair do ano com taxa anualizada de US$ 7 bilhões. Os aceleradores customizados começaram a ser embarcados em outubro, e as soluções de conectividade com a AWS devem ganhar volume ainda em novembro, segundo Amon.
O trimestre e o guidance
No ano fiscal de 2026, a receita GAAP somou US$ 43,1 bilhões, com lucro por ação GAAP de US$ 12,70, de acordo com o comunicado da empresa. Para o primeiro trimestre fiscal de 2027, a Qualcomm projeta receita entre US$ 10,4 bilhões e US$ 11,2 bilhões e lucro ajustado por ação de US$ 2,15 a US$ 2,35. O ponto médio de receita, US$ 10,8 bilhões, fica acima do consenso LSEG de US$ 10,48 bilhões; o de lucro, US$ 2,25, fica abaixo dos US$ 2,27 esperados.
A diferença entre as duas linhas é o custo da virada. A Qualcomm guiou margem operacional da QCT entre 20% e 22%, com 3 pontos percentuais consumidos por investimentos em data center antes de a receita amadurecer. A empresa também citou alta no custo de wafers, testes, encapsulamento avançado e memória, sem alívio esperado antes do segundo semestre do ano fiscal de 2027. A gestão afirmou que os contratos de silício customizado devem elevar a margem operacional da QCT, mas diluir a margem bruta, que é o perfil típico de quem desenha chip sob encomenda para um cliente com poder de barganha.
Por que o nome da Amazon importa
Até o trimestre anterior, a Qualcomm falava de um "hiperescalador líder" sem identificá-lo. Com a Amazon nomeada, o mercado tem como comparar a aposta com o que já existe: a AWS desenha internamente os processadores Graviton e os aceleradores Trainium e compra GPUs da Nvidia. A entrada da Qualcomm se dá na camada de aceleradores customizados e de conectividade, onde Broadcom e Marvell dominam os contratos de ASIC para hiperescaladores.
Segundo os resumos da teleconferência, há um terceiro cliente em discussões avançadas para silício customizado, voltado à rampa de 2028 e 2029. A empresa não o nomeou.
Celular ainda paga a conta
O negócio de smartphones continua sob pressão. A receita de licenciamento (QTL) caiu 7%, para US$ 1,3 bilhão, e a escassez de memória pesou sobre as vendas de aparelhos Android, segundo a cobertura do resultado. Para o trimestre atual, a QTL foi guiada entre US$ 1,3 bilhão e US$ 1,5 bilhão e a QCT, entre US$ 9,0 bilhões e US$ 9,6 bilhões. O data center, mesmo acima de US$ 650 milhões, representa cerca de 7% da receita de chips guiada para o período.
A leitura muda conforme o mercado. Nos EUA, a Qualcomm deixa de ser apenas fornecedora de modems para a Apple, cliente que vem internalizando o componente, e passa a disputar orçamento de capex de nuvem. Na China, onde fabricantes Android como Xiaomi, Oppo e Vivo concentram boa parte das compras de Snapdragon, o aperto de memória encarece o aparelho final e reduz volume. Na Coreia do Sul, Samsung e SK Hynix capturam do outro lado a margem que a memória cara retira de quem monta o celular. Para o comprador corporativo de nuvem, em qualquer país, a entrada de mais um fornecedor de silício customizado na AWS amplia a concorrência na camada que define o custo por inferência.
A comparação mais útil não é com a Nvidia. É com a Broadcom, que levou anos para transformar contratos de ASIC com Google e Meta em uma linha de receita previsível. A Qualcomm promete percorrer um caminho parecido em 12 meses, partindo de US$ 650 milhões para uma taxa anual de US$ 7 bilhões. O guidance de margem mostra que a empresa já está pagando por essa rampa antes de recebê-la, e os próximos dois trimestres vão dizer se a Amazon é o primeiro de vários clientes ou o único de peso.
Fontes
- cnbc.comhttps://www.cnbc.com/2026/11/04/qualcomm-qcom-earnings-report-q4-2026.html
- s204.q4cdn.comhttps://s204.q4cdn.com/645488518/files/content_files/FY2026-4th-Quarter-Earnings-Release.pdf
- convergedigest.comhttps://convergedigest.com/qualcomm-fq4-fy26-data-center-650m-fiscal-2027/
- finance.yahoo.comhttps://finance.yahoo.com/markets/stocks/articles/qualcomm-q4-earnings-call-highlights-041422433.html
- benzinga.comhttps://www.benzinga.com/markets/earnings/26/11/62892347/qualcomm-q4-highlights-double-beat-company-looks-ahead-to-ramp-of-our-data-center-business