CoreWeave hebt Umsatzprognose für 2026 auf 13,3 Mrd. an
Umsatz im dritten Quartal stieg um 168 % auf 3,66 Mrd. $, Verträge über 132,5 Mrd. $. Schulden von 47 Mrd. $ und Konzentration auf wenige Kunden bleiben entscheidend.
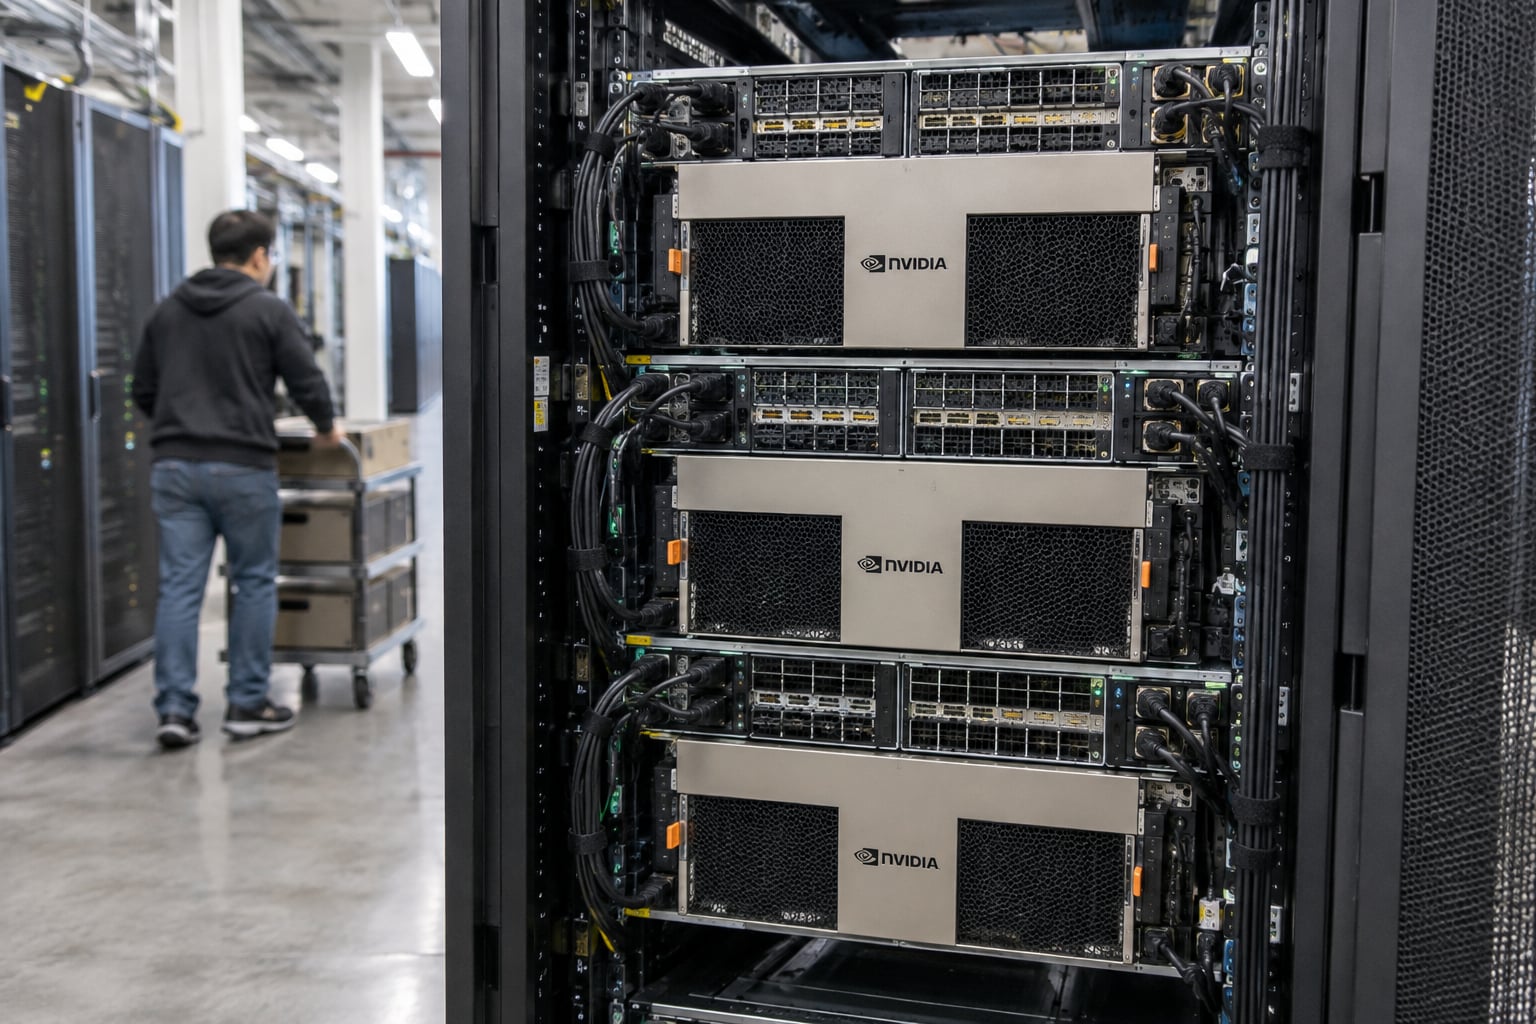
CoreWeave meldete am Dienstag (10.) einen Umsatz von etwa 3,66 Milliarden US-Dollar im dritten Quartal, was einem Anstieg von 168 % im Vergleich zum gleichen Zeitraum 2025 entspricht und die Schätzungen von Wall Street übertraf, so CNBC. Das Unternehmen erhöhte auch die Umsatzprognose für 2026 auf eine Spanne von 13,0 Milliarden US-Dollar bis 13,3 Milliarden US-Dollar. Der Auftragsbestand belief sich am 30. September auf 132,5 Milliarden US-Dollar, gegenüber 104,2 Milliarden US-Dollar Ende Juni, was einem Anstieg von 27 % innerhalb von drei Monaten entspricht.
Das Ergebnis kam nach einem schwierigen Monat. Laut CNBC hatten die Aktien des auf GPUs spezialisierten Cloud-Anbieters in den vier Wochen zuvor rund 40 % an Wert verloren, da das Marktvertrauen in das Tempo der Investitionen in IA-Infrastruktur gesunken war. Nach der Bekanntgabe stiegen die Aktien im nachbörslichen Handel.
Betriebsergebnis über eigener Prognose
Die Kennzahl, die das größte Gewicht für die Investoren hatte, war das bereinigte Betriebsergebnis von 379 Millionen US-Dollar, das über der Spanne von 200 Millionen bis 260 Millionen US-Dollar lag, die das Unternehmen selbst prognostiziert hatte. Auch die operative Kapazität wuchs: Die aktive Leistung des Unternehmens stieg am Ende des Quartals auf 1,7 Gigawatt. Diese installierte Kapazität wandelt den Auftragsbestand in anerkannte Einnahmen um, und das Tempo der Umwandlung ist es, was der Markt jedes Quartal verfolgt.
Die Investitionen stiegen ebenfalls. Die prognostizierten Investitionen für 2026 liegen jetzt bei 37 Milliarden bis 39 Milliarden US-Dollar, wobei der untere Wert gegenüber der vorherigen Spanne von 35 Milliarden bis 39 Milliarden US-Dollar erhöht wurde. Für ein Unternehmen, das voraussichtlich etwa 13 Milliarden US-Dollar im Jahr umsetzen wird, bedeutet dies, fast drei Dollar für jeden Dollar Umsatz zu investieren.
Schulden und Konzentration
Die schwache Seite der Bilanz bleibt dieselbe. Die Schulden von CoreWeave beliefen sich am Ende des Quartals auf etwa 47 Milliarden US-Dollar, so die Berichterstattung über die Zahlen. Das Modell hängt davon ab, den Kauf von GPUs mit Schulden zu finanzieren, die durch langfristige Verträge gesichert sind, und funktioniert, solange die Kunden, die diese Verträge unterzeichnet haben, in der Lage sind, diese zu erfüllen.
Hier ist die Konzentration entscheidend. Im Jahr 2025 machte Microsoft laut den Bilanzen dieses Jahres 70 % bis 71 % des quartalsweisen Umsatzes von CoreWeave aus. OpenAI hatte Ende 2025 Verträge im Wert von 22,4 Milliarden US-Dollar mit dem Anbieter in drei Vereinbarungen, die zwischen März und September geschlossen wurden. Am selben Tag der Bilanzbericht berichtete das Wall Street Journal, dass OpenAI im dritten Quartal einen operativen Verlust von 10,9 Milliarden US-Dollar verzeichnete. Der Auftragsbestand von 132,5 Milliarden US-Dollar ist stabil, solange die größten Kunden weiterhin Umsatz generieren.
Die optimistische Lesart hat handfeste Argumente. Meta, das ebenfalls 2025 einen milliardenschweren Vertrag mit CoreWeave unterzeichnet hat, ist eines der profitabelsten Unternehmen der Welt und benötigt keine Investitionsrunden, um seine Rechnungen zu begleichen. Microsoft ebenso. Es ist ebenso falsch, den gesamten Auftragsbestand als einem Risiko von defizitären Laboren ausgesetzt zu betrachten, wie es ist, dieses Risiko zu ignorieren.
Die Benchmark, die der Markt außerhalb der USA anlegt
Die Bilanz von CoreWeave ist zu einem Referenzwert für eine Gruppe von Unternehmen geworden, die dasselbe Produkt verkaufen: durch Vertrag gemietete GPU-Kapazität. Nebius, mit Sitz in Amsterdam und mit Rechenzentrumsoperationen in Finnland, sowie das australische Unternehmen IREN, das Bitcoin-Mining-Einrichtungen in AI-Infrastruktur umgewandelt hat, werden von Investoren anhand derselben drei Zahlen bewertet, die CoreWeave am Dienstag veröffentlicht hat: Auftragsbestand, Schuldenkosten und Kundenkonzentration. Für Europa, wo Nebius Verträge mit amerikanischen Hyperscalern unter strengeren Datenhoheitsregelungen anstrebt, untermauert ein gesundes CoreWeave das Argument, dass es Platz für spezialisierte Anbieter außerhalb der drei großen Clouds gibt.
Für den Unternehmenskäufer ist der Effekt direkter. Ein CIO, der GPU von einer Neocloud anstatt von AWS, Azure oder Google Cloud mietet, erhält normalerweise einen günstigeren Preis und kürzere Lieferzeiten, übernimmt jedoch das Kreditausfallrisiko eines hochverschuldeten Anbieters. Das Ergebnis von Dienstag verringert dieses Risiko kurzfristig, beseitigt es jedoch nicht. Die entscheidende Frage vor der Unterzeichnung ist nicht, ob CoreWeave wachsen wird, sondern welche Klausel den vertraglich zugesicherten Umfang schützt, falls einer der großen Kunden des Anbieters seine Verpflichtungen neu verhandelt.
Quellen
- investors.coreweave.comhttps://investors.coreweave.com/news/news-details/2026/CoreWeave-Reports-Strong-Third-Quarter-2026-Results/default.aspx
- cnbc.comhttps://www.cnbc.com/2026/11/10/coreweave-crwv-q3-earnings-report-2026.html
- investing.comhttps://www.investing.com/news/company-news/coreweave-q3-2026-slides-revenue-surges-168-margins-expand-93CH-5017372
- fourweekmba.comhttps://fourweekmba.com/ai-coreweave-tops-its-q3-guide-backlog-jumps-27-to-132-5b/
- fool.comhttps://www.fool.com/earnings/call-transcripts/2026/11/10/coreweave-crwv-q3-2026-earnings-call-transcript/