CoreWeave eleva previsão de receita de 2026 para até US$ 13,3 bi
Receita do terceiro trimestre subiu 168%, para cerca de US$ 3,66 bilhões, e a carteira de contratos chegou a US$ 132,5 bilhões. Dívida de US$ 47 bilhões e concentração em poucos clientes seguem no centro da análise.
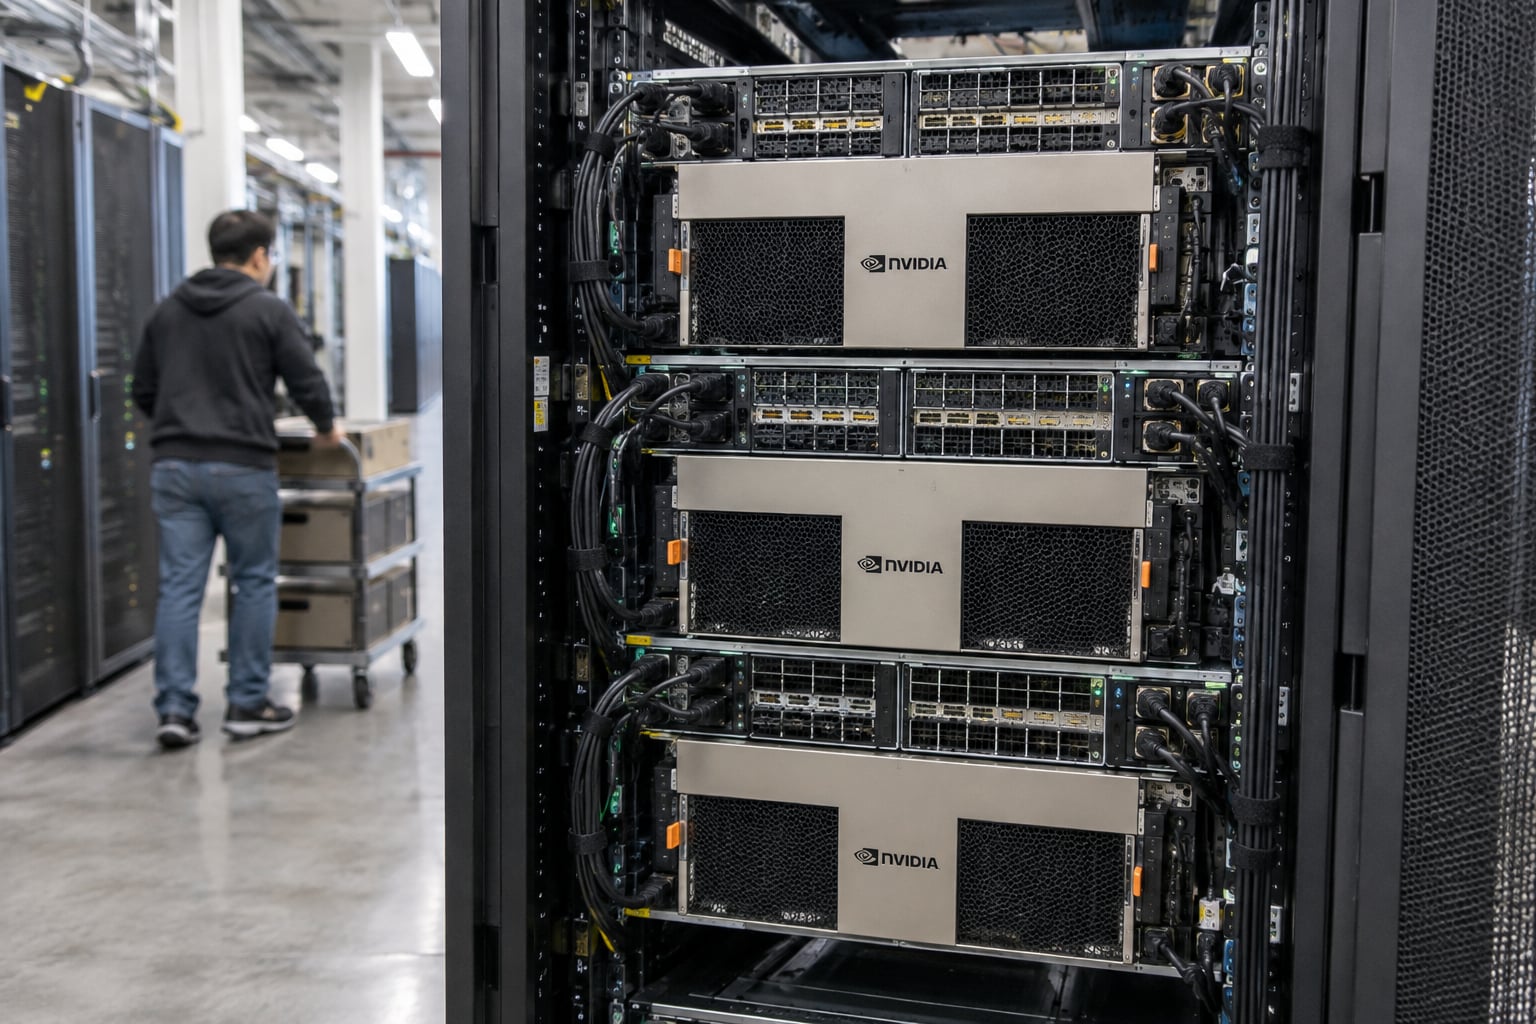
A CoreWeave reportou na terça-feira (10) receita de cerca de US$ 3,66 bilhões no terceiro trimestre, alta de 168% sobre o mesmo período de 2025 e acima das estimativas de Wall Street, segundo a CNBC. A empresa também elevou a previsão de receita para 2026 a uma faixa de US$ 13,0 bilhões a US$ 13,3 bilhões. A carteira de contratos chegou a US$ 132,5 bilhões em 30 de setembro, contra US$ 104,2 bilhões no fim de junho, um avanço de 27% em três meses.
O resultado chegou depois de um mês difícil. Segundo a CNBC, as ações da provedora de nuvem especializada em GPUs haviam perdido cerca de 40% do valor nas quatro semanas anteriores, arrastadas pela desconfiança do mercado em relação ao ritmo de investimento em infraestrutura de IA. Os papéis subiram no pregão estendido após a divulgação.
Lucro operacional acima do próprio guia
O número que mais pesou para os investidores foi o lucro operacional ajustado de US$ 379 milhões, acima da faixa de US$ 200 milhões a US$ 260 milhões que a própria empresa havia projetado. A capacidade em operação também avançou: a potência ativa da empresa passou de 1,7 gigawatt ao fim do trimestre. É essa capacidade instalada que transforma a carteira em receita reconhecida, e o ritmo de conversão é o que o mercado acompanha a cada trimestre.
O investimento também subiu. A previsão de capex para 2026 agora é de US$ 37 bilhões a US$ 39 bilhões, com o piso elevado em relação à faixa anterior de US$ 35 bilhões a US$ 39 bilhões. Para uma empresa que deve faturar cerca de US$ 13 bilhões no ano, isso significa investir quase três dólares para cada dólar de receita.
A dívida e a concentração
O lado frágil do balanço continua o mesmo. A dívida da CoreWeave chegou a cerca de US$ 47 bilhões no fim do trimestre, segundo a cobertura do resultado. O modelo depende de financiar a compra de GPUs com dívida garantida por contratos de longo prazo, e funciona enquanto os clientes que assinaram esses contratos tiverem dinheiro para honrá-los.
É aí que a concentração pesa. Em 2025, a Microsoft respondeu por 70% a 71% da receita trimestral da CoreWeave, segundo os balanços daquele ano. A OpenAI acumulou US$ 22,4 bilhões em contratos com a provedora em três acordos fechados entre março e setembro de 2025. No mesmo dia do balanço, o Wall Street Journal informou que a OpenAI teve prejuízo operacional de US$ 10,9 bilhões no terceiro trimestre. A carteira de US$ 132,5 bilhões é sólida na medida em que os maiores clientes continuem captando.
A leitura otimista tem argumentos concretos. A Meta, que também assinou um contrato bilionário com a CoreWeave em 2025, é uma das empresas mais lucrativas do mundo e não depende de rodadas de investimento para pagar suas contas. A Microsoft, idem. Tratar toda a carteira como se fosse exposta ao risco de laboratórios deficitários é tão errado quanto ignorar esse risco.
A régua que o mercado aplica fora dos EUA
O balanço da CoreWeave virou referência para um grupo de empresas que vendem o mesmo produto: capacidade de GPU alugada por contrato. A Nebius, com sede em Amsterdã e operações de datacenter na Finlândia, e a australiana IREN, que converteu instalações de mineração de bitcoin em infraestrutura de IA, são avaliadas pelos investidores com os mesmos três números que a CoreWeave divulgou na terça: carteira contratada, custo da dívida e concentração de clientes. Para a Europa, onde a Nebius disputa contratos com hiperescaladores americanos sob regras mais rígidas de soberania de dados, uma CoreWeave saudável sustenta o argumento de que existe espaço para provedores especializados fora das três grandes nuvens.
Para o comprador corporativo, o efeito é mais direto. Um CIO que contrata GPU de uma neocloud em vez de AWS, Azure ou Google Cloud costuma conseguir preço menor e prazo de entrega mais curto, mas assume o risco de crédito de um fornecedor alavancado. O resultado de terça reduz esse risco no curto prazo, sem eliminá-lo. A pergunta que vale fazer antes de assinar não é se a CoreWeave vai crescer, e sim qual cláusula protege a capacidade contratada se um dos grandes clientes da provedora renegociar seus compromissos.
Fontes
- investors.coreweave.comhttps://investors.coreweave.com/news/news-details/2026/CoreWeave-Reports-Strong-Third-Quarter-2026-Results/default.aspx
- cnbc.comhttps://www.cnbc.com/2026/11/10/coreweave-crwv-q3-earnings-report-2026.html
- investing.comhttps://www.investing.com/news/company-news/coreweave-q3-2026-slides-revenue-surges-168-margins-expand-93CH-5017372
- fourweekmba.comhttps://fourweekmba.com/ai-coreweave-tops-its-q3-guide-backlog-jumps-27-to-132-5b/
- fool.comhttps://www.fool.com/earnings/call-transcripts/2026/11/10/coreweave-crwv-q3-2026-earnings-call-transcript/