CoreWeave aumenta previsão de ingresos para US$ 13,3 mil millones
Los ingresos del tercer trimestre crecieron un 168%, alcanzando aproximadamente US$ 3,66 mil millones, y la cartera de contratos llegó a US$ 132,5 mil millones. La deuda de US$ 47 mil millones y la concentración en pocos clientes son foco de análisis.
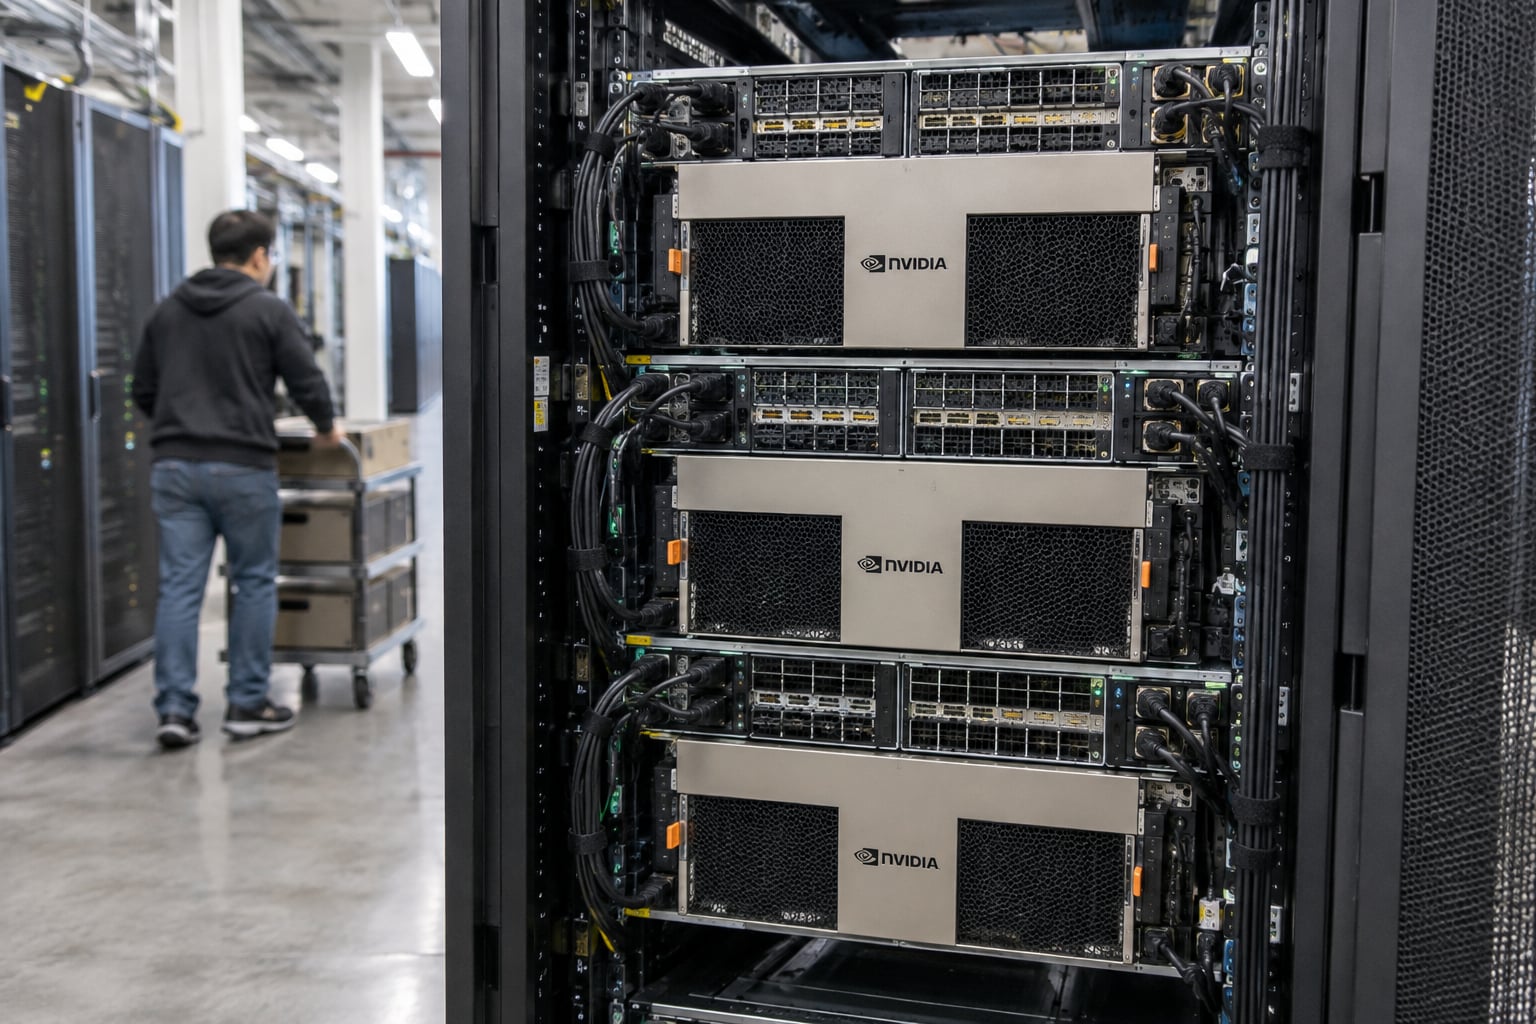
CoreWeave reportó el martes (10) ingresos de aproximadamente US$ 3,66 mil millones en el tercer trimestre, un aumento del 168% en comparación con el mismo periodo de 2025 y por encima de las estimaciones de Wall Street, según CNBC. La empresa también elevó su previsión de ingresos para 2026 a un rango de US$ 13,0 mil millones a US$ 13,3 mil millones. La cartera de contratos alcanzó los US$ 132,5 mil millones al 30 de septiembre, frente a los US$ 104,2 mil millones a finales de junio, un avance del 27% en tres meses.
El resultado llegó tras un mes difícil. Según CNBC, las acciones del proveedor de nube especializado en GPUs habían perdido alrededor del 40% de su valor en las cuatro semanas anteriores, arrastradas por la desconfianza del mercado respecto al ritmo de inversión en infraestructura de IA. Las acciones subieron en el horario ampliado tras la publicación de los resultados.
Ganancias operativas superiores a las propias proyecciones
El número que más pesó para los inversores fue la ganancia operativa ajustada de US$ 379 millones, por encima de la banda de US$ 200 millones a US$ 260 millones que la propia empresa había proyectado. La capacidad en operación también aumentó: la potencia activa de la empresa pasó de 1,7 gigavatios al final del trimestre. Es esta capacidad instalada la que transforma la cartera en ingresos reconocidos, y el ritmo de conversión es lo que el mercado sigue cada trimestre.
La inversión también aumentó. La previsión de capex para 2026 ahora es de US$ 37 mil millones a US$ 39 mil millones, con el piso elevado en comparación con la banda anterior de US$ 35 mil millones a US$ 39 mil millones. Para una empresa que debe facturar alrededor de US$ 13 mil millones en el año, significa invertir casi tres dólares por cada dólar de ingreso.
La deuda y la concentración
El lado frágil del balance sigue siendo el mismo. La deuda de CoreWeave ascendió a alrededor de US$ 47 mil millones al final del trimestre, según la cobertura de resultados. El modelo depende de financiar la compra de GPUs con deuda garantizada por contratos a largo plazo, y funciona mientras los clientes que firmaron esos contratos tengan fondos para cumplirlos.
Es ahí donde la concentración pesa. En 2025, Microsoft representó del 70% al 71% de los ingresos trimestrales de CoreWeave, según los balances de ese año. OpenAI acumuló US$ 22,4 mil millones en contratos con el proveedor en tres acuerdos establecidos entre marzo y septiembre de 2025. El mismo día del balance, el Wall Street Journal informó que OpenAI tuvo una pérdida operativa de US$ 10,9 mil millones en el tercer trimestre. La cartera de US$ 132,5 mil millones es sólida en la medida en que los mayores clientes continúen captando.
La lectura optimista tiene argumentos concretos. Meta, que también firmó un contrato multimillonario con CoreWeave en 2025, es una de las empresas más rentables del mundo y no depende de rondas de inversión para cubrir sus gastos. Microsoft, igual. Tratar toda la cartera como si estuviera expuesta al riesgo de laboratorios deficitarios es tan erróneo como ignorar ese riesgo.
La vara que el mercado aplica fuera de EE. UU.
El balance de CoreWeave se ha convertido en referencia para un grupo de empresas que venden el mismo producto: capacidad de GPU alquilada por contrato. Nebius, con sede en Ámsterdam y operaciones de centro de datos en Finlandia, y la australiana IREN, que convirtió instalaciones de minería de bitcoin en infraestructura de IA, son evaluadas por los inversores con los mismos tres números que CoreWeave publicó el martes: cartera contratada, costo de la deuda y concentración de clientes. Para Europa, donde Nebius compite por contratos con hiperescaladores americanos bajo reglas más estrictas de soberanía de datos, una CoreWeave saludable sostiene el argumento de que hay espacio para proveedores especializados fuera de las tres grandes nubes.
Para el comprador corporativo, el efecto es más directo. Un CIO que contrata GPU de una neocloud en lugar de AWS, Azure o Google Cloud suele conseguir un mejor precio y un plazo de entrega más corto, pero asume el riesgo de crédito de un proveedor apalancado. El resultado del martes reduce este riesgo a corto plazo, sin eliminarlo. La pregunta que vale hacer antes de firmar no es si CoreWeave va a crecer, sino qué cláusula protege la capacidad contratada si uno de los grandes clientes del proveedor renegocia sus compromisos.
Fuentes
- investors.coreweave.comhttps://investors.coreweave.com/news/news-details/2026/CoreWeave-Reports-Strong-Third-Quarter-2026-Results/default.aspx
- cnbc.comhttps://www.cnbc.com/2026/11/10/coreweave-crwv-q3-earnings-report-2026.html
- investing.comhttps://www.investing.com/news/company-news/coreweave-q3-2026-slides-revenue-surges-168-margins-expand-93CH-5017372
- fourweekmba.comhttps://fourweekmba.com/ai-coreweave-tops-its-q3-guide-backlog-jumps-27-to-132-5b/
- fool.comhttps://www.fool.com/earnings/call-transcripts/2026/11/10/coreweave-crwv-q3-2026-earnings-call-transcript/